Domain kaminschirm.de kaufen?
Wir ziehen mit dem Projekt
kaminschirm.de um.
Sind Sie am Kauf der Domain
kaminschirm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaminschirm.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Ersatzteil Harvia Rohrverbinder für RauchabzugHarvia Rohrverbinder für Rauchabzug – Original Ersatzteil für Saunaanlagen Der Harvia Rohrverbinder für Rauchabzugssysteme ist ein hochwertiges Original-Ersatzteil zur sicheren Verbindung von Rauchrohren bei Saunaöfen und Rauchabzügen. Er sorgt für eine stabile Konstruktion und unterstützt die zuverlässige Ableitung von Rauchgasen. Dank der präzisen Verarbeitung lässt sich der Rohrverbinder einfach montieren und sicher in bestehende Rauchabzugssysteme integrieren. Besonders bei Wartungsarbeiten oder beim Austausch beschädigter Verbindungsteile bietet ein originales Harvia Ersatzteil eine zuverlässige und langlebige Lösung. Vorteile des Harvia Rohrverbinders Original Harvia Qualität Zuverlässige Verbindung von Rauchrohren Robuste und langlebige Konstruktion Passend für verschiedene Harvia Rauchabzugssysteme Einfache und schnelle Montage Ideal für Wartung und Reparatur Für Saunaöfen und Rauchabzugssysteme Der Rohrverbinder eignet sich für unterschiedliche Harvia Sauna- und Rauchabzugssysteme. Die stabile Bauweise sorgt für eine sichere Verbindung der Rohre und unterstützt den zuverlässigen Betrieb Ihrer Saunaanlage. Wenn ein vorhandenes Verbindungsteil beschädigt oder verschlissen ist, bietet dieser originale Harvia Rohrverbinder eine langlebige und passgenaue Ersatzlösung.29,75 €*Versand: 7,09 €Sichere Weiterleitung zum Anbieter
-
höfats MOON 45 Funkenschutzhöfats MOON 45 Funkenschutz MOON Funkenschutz - Speziell entwickelt, um Funkenflug aus der MOON zu verhindern, schafft dieser hochwirksame Schutz eine sichere Umgebung für ungetrübten Feuergenuss. Einfach über die Öffnung der MOON gelegt, bietet der Funkenschutz Sicherheit und weiterhin eine klare Sicht auf den faszinierenden Tanz der Flammen.Abdeckung während des Feuers zur Verringerung von FunkenflugEdelstahlring mit EdelstahlgitterEinfaches Auflegen und Abnehmen Passt unter den Deckel und die Abdeckhaube (beides Zubehör) Kompatibel mit MOON 45 Die Freude am Erfinden neuer, funktioneller und gleichzeitig schicker Produkte – das und zahlreiche Designpreise zeichnen die beiden Gründer und Designer von höfats aus. Für höfats steht die richtige Balance zwischen Design und Ingenieurskunst im Mittelpunkt der ganzheitlichen Produktentwicklung.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Ersatzteil Harvia Rohrverbinder für RauchabzugHarvia Rohrverbinder für Rauchabzug – Original Ersatzteil für Saunaanlagen Der Harvia Rohrverbinder für Rauchabzugssysteme ist ein hochwertiges Original-Ersatzteil zur sicheren Verbindung von Rauchrohren bei Saunaöfen und Rauchabzügen. Er sorgt für eine stabile Konstruktion und unterstützt die zuverlässige Ableitung von Rauchgasen. Dank der präzisen Verarbeitung lässt sich der Rohrverbinder einfach montieren und sicher in bestehende Rauchabzugssysteme integrieren. Besonders bei Wartungsarbeiten oder beim Austausch beschädigter Verbindungsteile bietet ein originales Harvia Ersatzteil eine zuverlässige und langlebige Lösung. Vorteile des Harvia Rohrverbinders Original Harvia Qualität Zuverlässige Verbindung von Rauchrohren Robuste und langlebige Konstruktion Passend für verschiedene Harvia Rauchabzugssysteme Einfache und schnelle Montage Ideal für Wartung und Reparatur Für Saunaöfen und Rauchabzugssysteme Der Rohrverbinder eignet sich für unterschiedliche Harvia Sauna- und Rauchabzugssysteme. Die stabile Bauweise sorgt für eine sichere Verbindung der Rohre und unterstützt den zuverlässigen Betrieb Ihrer Saunaanlage. Wenn ein vorhandenes Verbindungsteil beschädigt oder verschlissen ist, bietet dieser originale Harvia Rohrverbinder eine langlebige und passgenaue Ersatzlösung.29,75 €*Versand: 7,09 €Sichere Weiterleitung zum Anbieter
-
höfats MOON 45 Funkenschutzhöfats MOON 45 Funkenschutz MOON Funkenschutz - Speziell entwickelt, um Funkenflug aus der MOON zu verhindern, schafft dieser hochwirksame Schutz eine sichere Umgebung für ungetrübten Feuergenuss. Einfach über die Öffnung der MOON gelegt, bietet der Funkenschutz Sicherheit und weiterhin eine klare Sicht auf den faszinierenden Tanz der Flammen.Abdeckung während des Feuers zur Verringerung von FunkenflugEdelstahlring mit EdelstahlgitterEinfaches Auflegen und Abnehmen Passt unter den Deckel und die Abdeckhaube (beides Zubehör) Kompatibel mit MOON 45 Die Freude am Erfinden neuer, funktioneller und gleichzeitig schicker Produkte – das und zahlreiche Designpreise zeichnen die beiden Gründer und Designer von höfats aus. Für höfats steht die richtige Balance zwischen Design und Ingenieurskunst im Mittelpunkt der ganzheitlichen Produktentwicklung.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
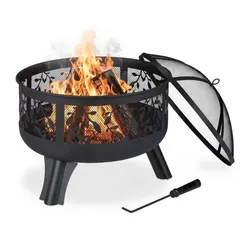
Relaxdays Feuerschale mit Funkenschutz SchwarzEin Lagerfeuer im Garten, Marshmallows und Stockbrot rösten und das Knistern der Flammen genießen - mit dieser Feuerschale holen Sie sich den Traum vom eigenen Lagerfeuer nachhause. Die schöne Feuerstelle eignet sich für die Terrasse und den Garten und die hohen Füße schützen Ihren Rasen vor allzu großer Hitze. Der Funkenschutz schränkt die Höhe der Flammen und den Funkenflug ein und schützt so die Umgebung. Für ein loderndes Feuer sind Schürhaken und ein Feuerrost für Luftzirkulation mit dabei.Feuerschale im Detail- Maße gesamt H x D: ca. 60 x 60 cm- Höhe ohne Deckel: ca. 40 cm- Bodenfreiheit: ca. 12 cm- Länge Schürhaken: ca. 34 cm- Durchmesser Feuerrost: ca. 35 cm- Funkenschutz H x D: ca. 20 x 57 cm- Gewicht: ca. 5,8 kg- Material: Stahl- Farbe: SchwarzFeuerstelle für Ihren Garten- Nutzung im Garten und auf der Terrasse- Schutz der Umgebung mit Funkenschutzgitter- Zuhause Stockbrot und Marshmallows rösten- Feuerrost für andauernde Luftzirkulation- Dezente Verzierung mit schwarzen PflanzenrankenSicherheitshinweise- Nutzung nur im Freien, nicht auf Böden aus Holz- Nur zum Verbrennen von Holzscheiten und Kohle (keine Blätter oder andere Materialien)- Kinder und Haustiere fernhalten- Schale wird heiß, nicht mit bloßen Händen berühren- Feuer niemals unbeaufsichtigt lassen- Nicht in der Nähe von brennbaren Objekten oder Materialien benutzen- Griff des Funkenschutzgitters wird sehr heiß, zum Anheben Schürhaken oder geeignete Handschuhe nutzen- Informieren Sie sich vorab über die lokalen BrandschutzbestimmungenLieferumfang- 1x Feuerschale in Einzelteilen- 1x Funkenschutz- 1x Feuerrost- 1x Schürhaken- Anleitung- Dekoartikel nicht enthalten105,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.